Domain bildunterschriften.de kaufen?
Wir ziehen mit dem Projekt
bildunterschriften.de um.
Sind Sie am Kauf der Domain
bildunterschriften.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bildunterschriften.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **


Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
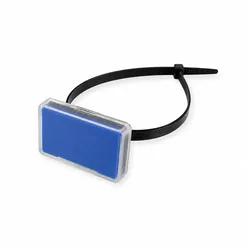
Schilderhalter 55 x 36mm mit Kabelbinder für BeschriftungenSchilderhalter 55 × 36 mm mit Kabelbinder kompakte Lösung zur Rohrkennzeichnung Produktbeschreibung Der Schilderhalter 55 × 36 mm mit Kabelbinder-Befestigung ermöglicht eine schnelle und flexible Kennzeichnung von Rohrleitungen in Heizungs-, Sanitär- und Industrieanlagen. Durch seine kompakte Bauform eignet er sich besonders für enge Einbausituationen oder nachträgliche Markierungen. Die Montage erfolgt mit handelsüblichen Kabelbindern (nicht im Lieferumfang enthalten), wodurch eine werkzeuglose und zeitsparende Befestigung möglich ist. Das macht den Schilderhalter ideal für Wartungsbereiche, temporäre Kennzeichnungen oder flexible Anlagenanpassungen. Das robuste Kunststoffgehäuse ist widerstandsfähig gegenüber typischen Umgebungsbedingungen in technischen Installationen und sorgt für eine dauerhaft gut sichtbare Beschriftung. Vorteile auf einen Blick Kompakte Bauform ideal für beengte Einbausituationen Flexible Befestigung Montage mit handelsüblichen Kabelbindern Schnelle Installation ohne Spezialwerkzeug Gut sichtbare Kennzeichnung klare Identifikation von Leitungen Vielseitig einsetzbar für Wartung, Nachrüstung & Anlagenkennzeichnung Typische Einsatzbereiche Heizungs- und Sanitäranlagen Rohrleitungsbau & Industrieanlagen Facility Management & Wartungsbereiche Temporäre oder nachträgliche Rohrkennzeichnung Technische Gebäudeausrüstung (TGA) Hinweise aus der Praxis Besonders bei bestehenden Anlagen, in denen keine dauerhafte Bandbefestigung erforderlich ist, bietet die Kabelbinderlösung maximale Flexibilität. Der Halter kann schnell montiert, versetzt oder ausgetauscht werden ohne Demontage angrenzender Komponenten. Technische Eckdaten Schildgröße 55 × 36 mm Material Robuster Kunststoff Befestigung Mit Kabelbinder (nicht im Lieferumfang enthalten) Max. Rohrdurchmesser 90 mm Einsatzbereich Heizungs-, Sanitär- & Industrieanlagen Einordnung & Einsatzkontext Der Schilderhalter mit Kabelbinder gehört in den Bereich flexible Rohrkennzeichnung. Im Vergleich zu Edelstahlband-Lösungen eignet er sich besonders für schnelle Installationen, Wartungssituationen oder temporäre Markierungen in technischen Anlagen.5,59 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
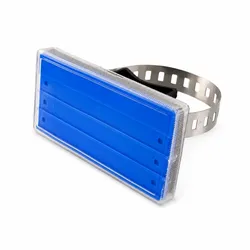
Schilderhalter 105 x 55mm mit V2A Band für BeschriftungenSchilderhalter 105 × 55 mm mit V2A-Band langlebige Rohrkennzeichnung Produktbeschreibung Der Schilderhalter 105 × 55 mm mit V2A-Band dient der professionellen und dauerhaft lesbaren Kennzeichnung von Rohrleitungen, Heizungs- und Sanitärsystemen sowie industriellen Anlagen. Er ermöglicht eine klare Zuordnung von Medien, Fließrichtungen oder technischen Hinweisen ein wichtiger Bestandteil normgerechter Anlagenkennzeichnung. Das mitgelieferte V2A-Edelstahlband gewährleistet eine korrosionsbeständige und sichere Befestigung am Rohr. Dadurch eignet sich der Schilderhalter sowohl für den Innenbereich als auch für anspruchsvollere Umgebungen mit erhöhter Feuchtigkeit oder Temperaturschwankungen. Durch das kompakte Format von 105 × 55 mm ist er kompatibel mit gängigen Beschriftungseinlagen und bietet ausreichend Fläche für eindeutige Kennzeichnungen. Vorteile auf einen Blick Eindeutige Rohrkennzeichnung klare Identifikation von Leitungen V2A-Edelstahlband rostfrei und korrosionsbeständig Sichere Befestigung auch bei anspruchsvollen Umgebungsbedingungen Flexibel einsetzbar für Rohre bis Ø 83 mm Kompaktes Standardformat 105 × 55 mm Typische Einsatzbereiche Heizungs- und Sanitäranlagen Industrie- & Rohrleitungsbau Technische Gebäudeausrüstung (TGA) Wartungs- & Instandhaltungsbereiche Anlagenkennzeichnung in Produktionsumgebungen Hinweise aus der Praxis Eine klare Rohrkennzeichnung reduziert Verwechslungen, erleichtert Wartungsarbeiten und erhöht die Betriebssicherheit. Besonders in größeren Anlagen sorgt eine systematische Beschriftung für schnellere Identifikation von Leitungen und Medien. Das Edelstahlband ermöglicht eine stabile und dauerhafte Montage ohne zusätzliches Befestigungsmaterial. Technische Eckdaten Schildgröße 105 × 55 mm Material Band Edelstahl V2A (rostfrei) Befestigung Mitgeliefertes V2A-Band Max. Rohrdurchmesser 83 mm Einordnung & Einsatzkontext Der Schilderhalter gehört in den Bereich Rohrkennzeichnung & Anlagenbeschriftung. Er ist ideal für dauerhaft sichtbare Kennzeichnungen in technischen Installationen und unterstützt eine strukturierte, normgerechte Anlagenorganisation.10,83 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **

Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Michael Schmidthausen - Arbeitsheft FOS + BOS kompetenzorientiert: Betriebswirtschaftslehre mit Rechnungswesen Jahrgangsstufe 11 - Preis vom 10.11.2026 04:01:15 hBrand : Merkur, Binding : Taschenbuch, Edition : 1, Label : Merkur Rinteln, Publisher : Merkur Rinteln, medium : Taschenbuch, numberOfPages : 160, publicationDate : 2017-09-04, authors : Michael Schmidthausen, Michael Martin, languages : german, ISBN : 381201659111,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Schilderhalter 55 x 36mm mit Kabelbinder für BeschriftungenSchilderhalter 55 × 36 mm mit Kabelbinder kompakte Lösung zur Rohrkennzeichnung Produktbeschreibung Der Schilderhalter 55 × 36 mm mit Kabelbinder-Befestigung ermöglicht eine schnelle und flexible Kennzeichnung von Rohrleitungen in Heizungs-, Sanitär- und Industrieanlagen. Durch seine kompakte Bauform eignet er sich besonders für enge Einbausituationen oder nachträgliche Markierungen. Die Montage erfolgt mit handelsüblichen Kabelbindern (nicht im Lieferumfang enthalten), wodurch eine werkzeuglose und zeitsparende Befestigung möglich ist. Das macht den Schilderhalter ideal für Wartungsbereiche, temporäre Kennzeichnungen oder flexible Anlagenanpassungen. Das robuste Kunststoffgehäuse ist widerstandsfähig gegenüber typischen Umgebungsbedingungen in technischen Installationen und sorgt für eine dauerhaft gut sichtbare Beschriftung. Vorteile auf einen Blick Kompakte Bauform ideal für beengte Einbausituationen Flexible Befestigung Montage mit handelsüblichen Kabelbindern Schnelle Installation ohne Spezialwerkzeug Gut sichtbare Kennzeichnung klare Identifikation von Leitungen Vielseitig einsetzbar für Wartung, Nachrüstung & Anlagenkennzeichnung Typische Einsatzbereiche Heizungs- und Sanitäranlagen Rohrleitungsbau & Industrieanlagen Facility Management & Wartungsbereiche Temporäre oder nachträgliche Rohrkennzeichnung Technische Gebäudeausrüstung (TGA) Hinweise aus der Praxis Besonders bei bestehenden Anlagen, in denen keine dauerhafte Bandbefestigung erforderlich ist, bietet die Kabelbinderlösung maximale Flexibilität. Der Halter kann schnell montiert, versetzt oder ausgetauscht werden ohne Demontage angrenzender Komponenten. Technische Eckdaten Schildgröße 55 × 36 mm Material Robuster Kunststoff Befestigung Mit Kabelbinder (nicht im Lieferumfang enthalten) Max. Rohrdurchmesser 90 mm Einsatzbereich Heizungs-, Sanitär- & Industrieanlagen Einordnung & Einsatzkontext Der Schilderhalter mit Kabelbinder gehört in den Bereich flexible Rohrkennzeichnung. Im Vergleich zu Edelstahlband-Lösungen eignet er sich besonders für schnelle Installationen, Wartungssituationen oder temporäre Markierungen in technischen Anlagen.5,59 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schilderhalter 105 x 55mm mit V2A Band für BeschriftungenSchilderhalter 105 × 55 mm mit V2A-Band langlebige Rohrkennzeichnung Produktbeschreibung Der Schilderhalter 105 × 55 mm mit V2A-Band dient der professionellen und dauerhaft lesbaren Kennzeichnung von Rohrleitungen, Heizungs- und Sanitärsystemen sowie industriellen Anlagen. Er ermöglicht eine klare Zuordnung von Medien, Fließrichtungen oder technischen Hinweisen ein wichtiger Bestandteil normgerechter Anlagenkennzeichnung. Das mitgelieferte V2A-Edelstahlband gewährleistet eine korrosionsbeständige und sichere Befestigung am Rohr. Dadurch eignet sich der Schilderhalter sowohl für den Innenbereich als auch für anspruchsvollere Umgebungen mit erhöhter Feuchtigkeit oder Temperaturschwankungen. Durch das kompakte Format von 105 × 55 mm ist er kompatibel mit gängigen Beschriftungseinlagen und bietet ausreichend Fläche für eindeutige Kennzeichnungen. Vorteile auf einen Blick Eindeutige Rohrkennzeichnung klare Identifikation von Leitungen V2A-Edelstahlband rostfrei und korrosionsbeständig Sichere Befestigung auch bei anspruchsvollen Umgebungsbedingungen Flexibel einsetzbar für Rohre bis Ø 83 mm Kompaktes Standardformat 105 × 55 mm Typische Einsatzbereiche Heizungs- und Sanitäranlagen Industrie- & Rohrleitungsbau Technische Gebäudeausrüstung (TGA) Wartungs- & Instandhaltungsbereiche Anlagenkennzeichnung in Produktionsumgebungen Hinweise aus der Praxis Eine klare Rohrkennzeichnung reduziert Verwechslungen, erleichtert Wartungsarbeiten und erhöht die Betriebssicherheit. Besonders in größeren Anlagen sorgt eine systematische Beschriftung für schnellere Identifikation von Leitungen und Medien. Das Edelstahlband ermöglicht eine stabile und dauerhafte Montage ohne zusätzliches Befestigungsmaterial. Technische Eckdaten Schildgröße 105 × 55 mm Material Band Edelstahl V2A (rostfrei) Befestigung Mitgeliefertes V2A-Band Max. Rohrdurchmesser 83 mm Einordnung & Einsatzkontext Der Schilderhalter gehört in den Bereich Rohrkennzeichnung & Anlagenbeschriftung. Er ist ideal für dauerhaft sichtbare Kennzeichnungen in technischen Installationen und unterstützt eine strukturierte, normgerechte Anlagenorganisation.10,83 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Signal-Aufstecker für die Serie VISIMAP mit verschiedenen Farben und Beschriftungen für die Kennzeichnung von Ordnern oder Mappen 4015449311040 (9035-00200)Eigenschaften • Signal-Aufstecker für die Serie VISIMAP\n• Breite 5 mm\n• Ro Lieferumfang • 100x Eichner Signal-Aufstecker für die Serie VISIMA (9035-00200)11,76 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.